
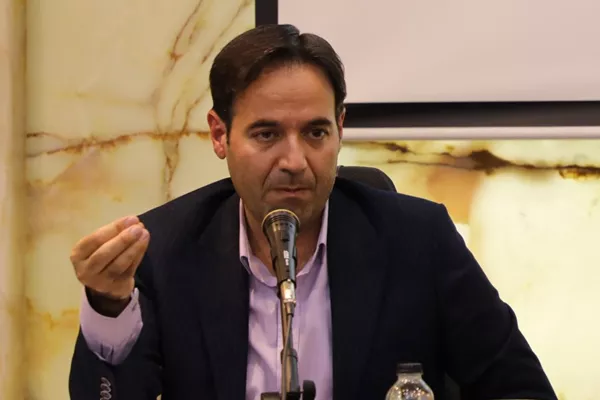
به گزارش پایگاه خبری ندای فردا،مدیرکل امور مالیاتی استان اصفهان گفت:بر اساس مفاد ماده 28 قانون مالیات بر سوداگری و سفتهبازی و مفاد صدر تبصره (5) ماده 25 قانون پایانههای فروشگاهی و سامانه مؤدیان، سازمان امور مالیاتی موظف است صرفاً هزینههای دارای صورتحساب الکترونیکی را به عنوان هزینههای قابل قبول مالیاتی موضوع فصل دوم باب چهارم قانون مالیاتهای مستقیم بپذیرد.
مهر ان علائی تصریح کرد: از حیث هزینههای قابل قبول مالیاتی، صورتحسابهای غیرالکترونیکی که دارای مشخصات خریدار بوده و توسط کلیه مودیان صادر شدهاند، تا بیست ماه پس از لازمالاجرا شدن قانون مالیات بر سوداگری و سفتهبازی با رعایت مقررات مربوطه قابل پذیرش خواهند بود.
رعایت این ضوابط به منظور شفافسازی و بهبود فرآیندهای مالیاتی و همچنین افزایش دقت و صحت اطلاعات مالیاتی مودیان ضروری است و از تمامی مودیان محترم درخواست میشود در زمان خرید و ثبت اطلاعات مالیاتی خود، به این نکات توجه داشته باشند.







Tuesday, 22 September , 2026