
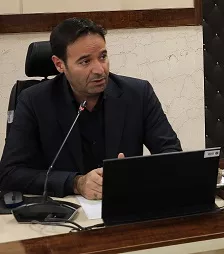
به گزارش پایگاه خبری ندای فردا به نقل از روابط عمومی ادارهکل امور مالیاتی استان اصفهان، آقای علائی، مدیرکل امور مالیاتی استان اصفهان، با اشاره به اجرای ماده (۱۴) مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان اظهار داشت: بر اساس مقررات جدید، صاحبان مشاغلی که تا پایان سال ۱۴۰۴ از معافیت صدور صورتحساب الکترونیکی برخوردار بودهاند یا در سال ۱۴۰۵ فعالیت خود را آغاز کردهاند، مادامی که مجموع فروش کالا و خدمات آنها در سال جاری کمتر از ۱۲۰ میلیارد ریال باشد، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند.
مدیرکل امور مالیاتی استان اصفهان در ادامه با اشاره به نحوه اعمال مقررات در صورت عبور فروش از نصاب مقرر، گفت: چنانچه مجموع فروش کالا و خدمات مؤدی در سالهای ۱۴۰۲، ۱۴۰۳ و ۱۴۰۴ از نصابهای تعیینشده عبور نکرده باشد(قبلا مکلف به صدور صورتحساب الکترونیکی نبوده اند)، اما فروش وی در سال ۱۴۰۵ از مبلغ ۱۲۰ میلیارد ریال عبور کند، مؤدی از ابتدای دومین دوره پس از پایان دورهای که در آن از نصاب عبور کرده است، مشمول معافیت نبوده و با رعایت مقررات مربوط، مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول یا دوم خواهد بود.
وی افزود: به عنوان مثال، در صورت عبور از نصاب در بهار، از ابتدای مهرماه 1405 مکلف به صدور صورتحساب الکترونیکی در سامانه مودیان خواهد شد.
آقای علائی با تأکید بر اینکه نصاب مقرر برای اشخاص حقیقی به ازای هر پرونده مالیاتی محاسبه میشود، تصریح کرد: اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم و برخی گروههای خاص، فارغ از میزان فروش سالانه، مشمول این معافیت نبوده و همچنان مکلف به صدور صورتحساب الکترونیکی هستند.
وی ادامه داد: گروه های خاص مذکور شامل صاحبان حرف و مشاغل پزشکی، پیراپزشکی، داروسازی و داروخانهها، دامپزشکی، فروشندگان تجهیزات پزشکی و فعالان کسبوکارهای حقوقی از جمله وکالت و مشاوره حقوقی و خانواده، همچنین عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین، فروشندگان مواد معدنی به واحدهای فرآوری، و واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده، مشمول معافیت از صدور صورتحساب الکترونیکی نمی باشند.
مدیرکل امور مالیاتی استان اصفهان تصریح کرد: مؤدیانی که در یک دوره، به هر دلیل از شرایط بهرهمندی از معافیت موضوع ماده (۱۴) مکرر خارج شده وبه عبارت دیگر مکلف به صدور صورتحساب الکترونیکی شده اند، در دورههای بعدی ، امکان بهرهمندی مجدد از این معافیت را در هر صورت نخواهند داشت.
وی افزود: به عنوان نمونه، چنانچه مؤدی به دلیل عبور میزان فروش از نصاب مقرر یا قرار گرفتن در پایگاه واحدهای آلاینده مشمول الزام صدور صورتحساب الکترونیکی شود، کاهش فروش در دورههای بعد یا رفع آلایندگی، موجب بازگشت وی به معافیت موضوع ماده (۱۴) مکرر نخواهد شد.
آقای علائی خاطرنشان کرد: مقررات یادشده برای فعالان اقتصادی مستقر در مناطق آزاد تجاری ـ صنعتی و سایر مناطق کشور نیز لازمالاجراست.
وی در پایان با اشاره به تسهیلات پیشبینیشده در مقررات اظهار داشت: در صورتی که مؤدی عرضهکننده یک نوع کالا یا خدمت باشد یا کالاها و خدمات وی مشمول نرخ یکسان مالیات بر ارزش افزوده باشند، تا پایان سال ۱۴۰۵، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی، در چارچوب مقررات مربوط، صورتحساب الکترونیکی محسوب میشود.
مدیرکل امور مالیاتی استان اصفهان از مؤدیان خواست با توجه به نصابها و مهلتهای قانونی، وضعیت فروش و تکالیف مالیاتی خود را بهصورت مستمر بررسی و در صورت قرار گرفتن در گروههای مشمول، نسبت به انجام تکالیف مربوط به صدور و ثبت صورتحساب الکترونیکی اقدام کنند.





Wednesday, 23 September , 2026